芯片漲價與廠商缺貨背后 產業鏈“堵點”何在?——以半導體設備為視角
2021年以來,全球芯片市場頻繁出現漲價、缺貨的現象:從汽車電子到消費電子,從MCU到電源管理芯片,許多廠商不得不面對交期延長、價格飆升的困境。表面上看,這是疫情導致的供需錯配,但深入產業鏈內部就會發現,真正的“堵點”并不在芯片制造本身,而是隱藏在更上游的半導體設備環節。
一、半導體設備:芯片制造的“母機”
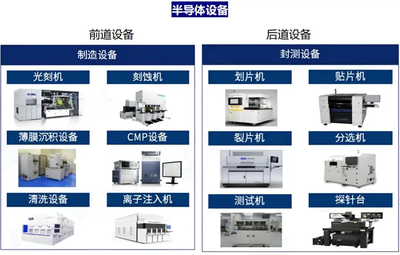
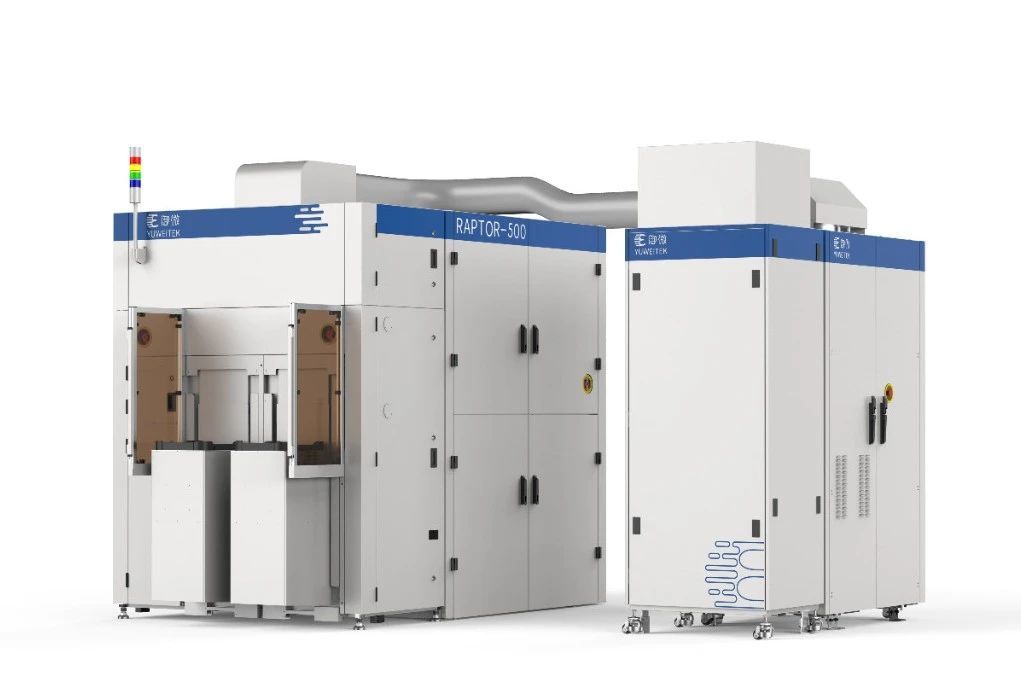
芯片制造需要經過數百道工序,每道工序都依賴高度精密的設備。無論是光刻機、刻蝕機、薄膜沉積設備,還是離子注入機、清洗設備、量測設備,都屬于半導體設備范疇。沒有這些設備,設計再先進的芯片也無法落地。因此,半導體設備的產能、交付速度和技術水平,直接決定了芯片的供給彈性。
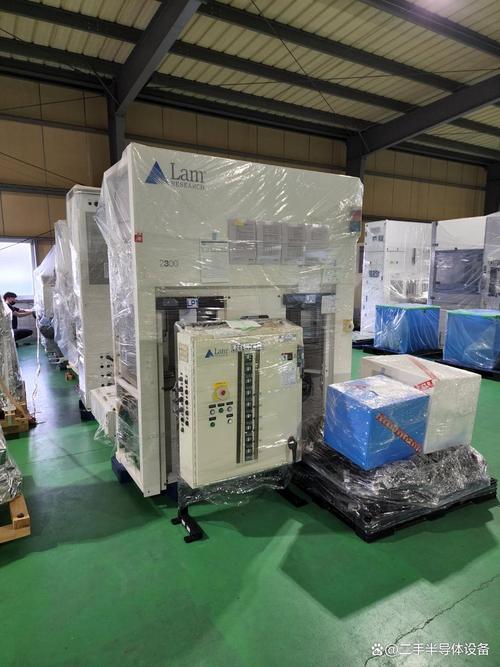
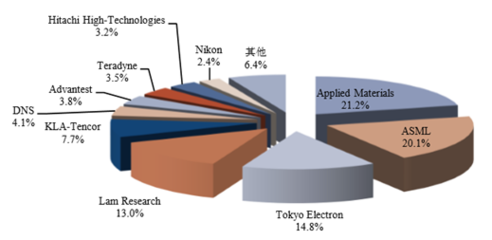
半導體設備本身就是一個高度寡頭化的市場。例如,光刻機幾乎被ASML壟斷,刻蝕設備由泛林、應用材料、東京電子等少數企業主導。當芯片需求激增時,設備廠商的產能無法迅速擴張,交期往往長達12-18個月甚至更久。這就形成了一個硬約束:即使晶圓廠想擴產,也要先等設備到位。
二、堵點一:設備產能彈性極低
設備制造不像組裝手機,可以快速增加流水線。一臺高端光刻機包含超過10萬個零部件,涉及全球數千家供應商,其中不少部件只有一兩家企業能做。例如,ASML的EUV光刻機需要德國蔡司的鏡頭、美國Cymer的激光光源、日本的高純度氟化氫等。任何一環出現瓶頸,整機交付就會延遲。
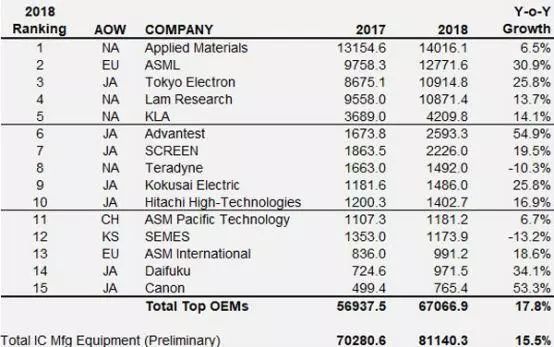
疫情之后,這些供應鏈環節受到反復沖擊:工廠停工、物流中斷、原材料漲價。結果就是,設備廠商即使滿負荷運轉,也無法滿足晶圓廠激增的訂單。據統計,2021年全球半導體設備銷售額突破1000億美元,但交貨周期普遍延長了30%-50%。
三、堵點二:關鍵零部件“卡脖子”
半導體設備的核心零部件同樣集中度極高。例如:
- 光學系統:蔡司壟斷高端光刻鏡頭;
- 真空閥門:VAT、MKS等少數企業占據主要份額;
- 靜電吸盤:日本礙子、京瓷等主導;
- 射頻電源:MKS、AE等。
這些零部件的產能擴張同樣緩慢,且技術壁壘很高。一旦某個零部件缺貨,設備就無法組裝。更麻煩的是,設備廠商和晶圓廠之間通常采用“先下單、后生產”的模式,一旦需求預測失誤,就會導致一年以上的交付延遲。
四、堵點三:設備技術迭代與人才培養滯后
半導體設備不僅是精密機械,還集成了物理、化學、材料、軟件等多學科前沿技術。每一代制程升級(如從7nm到5nm、3nm),都對設備提出更高要求。例如,EUV光刻機需要極紫外光源、多層反射鏡、超潔凈真空環境,研發周期長達十年以上。
設備行業需要大量經驗豐富的工程師。但這類人才培養周期長,且全球范圍內都面臨短缺。當行業突然擴張時,人才瓶頸就會凸顯,拖慢設備交付和售后支持,從而間接影響芯片產能。
五、對芯片短缺的傳導效應
半導體設備的堵點,會通過產業鏈層層放大。具體路徑是:
- 終端需求上升(如汽車、數據中心、5G)。
- 芯片設計公司向晶圓廠下單。
- 晶圓廠滿產仍供不應求,計劃擴產。
- 擴產需要新設備,但設備交期長、零部件缺貨。
- 新產能無法按時釋放,芯片供給持續緊張。
- 芯片價格繼續上漲,廠商缺貨加劇。
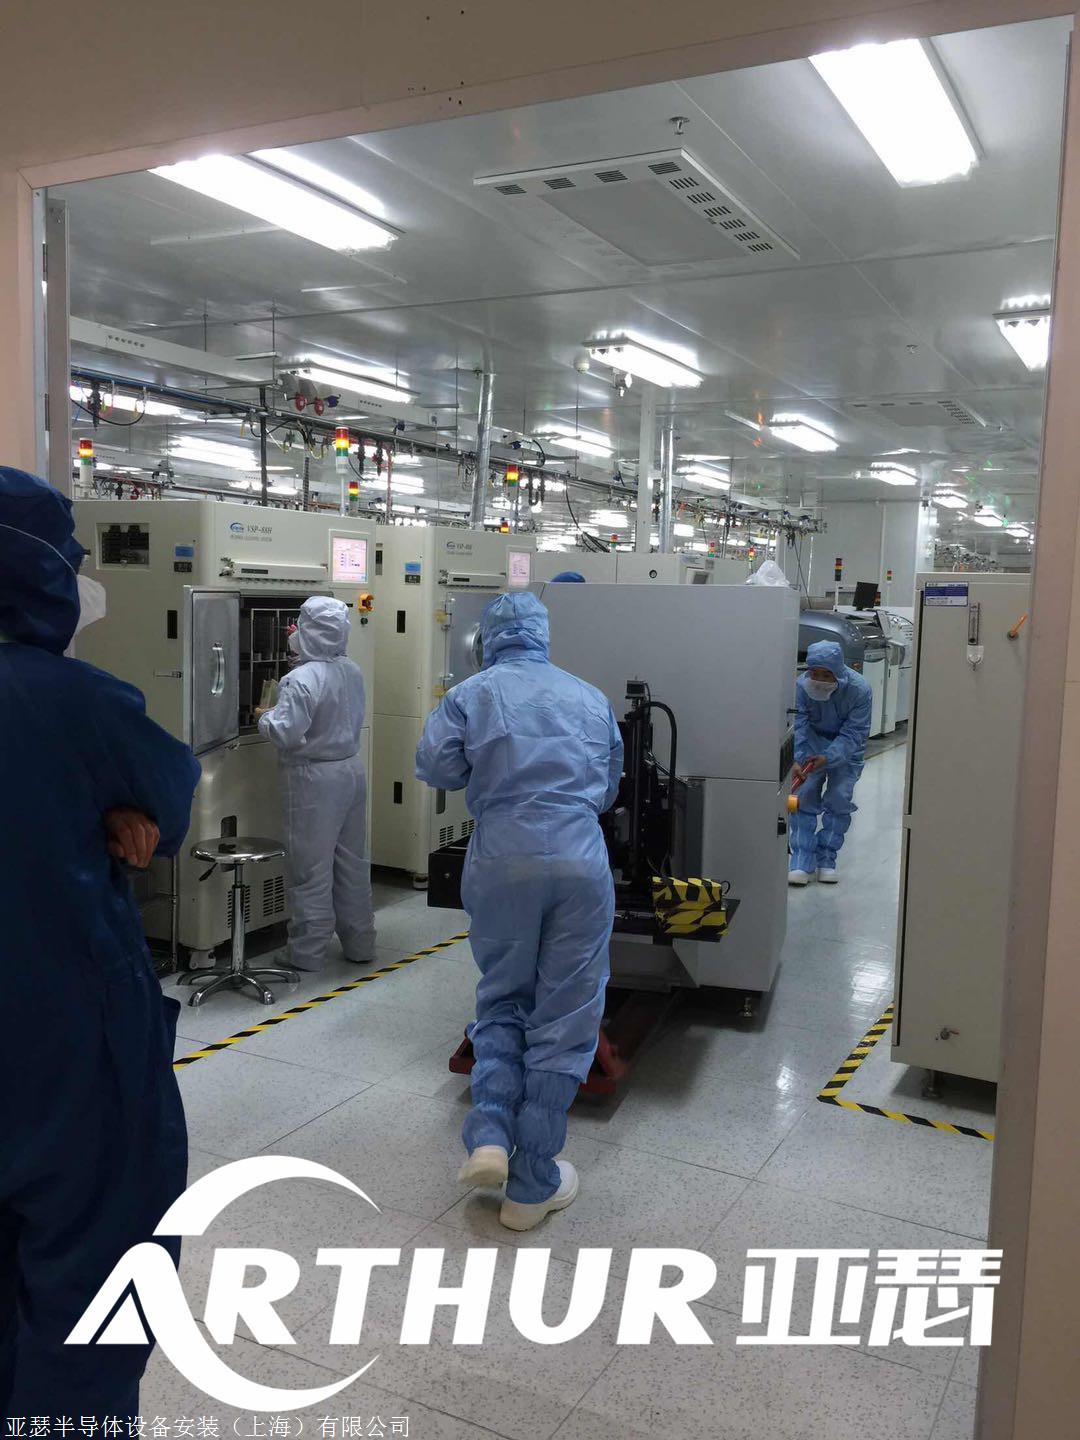
可見,半導體設備是芯片短缺的“隱形瓶頸”。即使晶圓廠有錢建廠,也可能因為設備不到位而無法投產。例如,臺積電、三星、英特爾在美國新建晶圓廠,都面臨設備安裝延遲的問題。
六、緩解之道與未來展望
要疏通半導體設備堵點,需要多方努力:
- 設備廠商加大研發投入,提升關鍵零部件的自主可控能力;
- 政府通過產業政策支持設備國產化,減少對單一供應商的依賴;
- 晶圓廠與設備廠商建立更緊密的合作,提前鎖定產能;
- 加強人才培養,擴大工程師供給。
長期來看,隨著各國加大半導體投資,設備產能有望逐步擴張。但短期內,設備交付周期仍將較長,芯片漲價和缺貨的壓力難以完全消除。只有打通設備這個“堵點”,芯片產業鏈才能真正實現供需平衡。
芯片漲價、廠商缺貨,表面是芯片問題,根子在設備。半導體設備作為產業鏈的基石,其產能、技術和供應鏈穩定性,直接決定了芯片供給的彈性。要解決芯片短缺,不能只盯著晶圓廠,更要關注設備環節的深層瓶頸。唯有如此,才能讓芯片產業走出“漲價—缺貨—擴產—再缺設備”的循環。
如若轉載,請注明出處:http://m.gpseo.cn/product/44.html
更新時間:2026-10-15 16:04:36